
中信建投:粘胶短纤供需共振 行业有望迈入复苏新周期
2026-10-21 · mptig.com
中信建投 指出,供给侧, 粘胶 短纤行业格局高度集中且未来新增产能有限,2025年8月以来国内 粘胶 短纤行业开工率均维持在85%以上的较高水平,同时行业进入去库周期,目前库存已经接近2020年以来最低水平;需求侧,全球棉花供给预期偏紧,今年以来棉花- 粘胶 短纤价差走扩,粘胶短纤性价比提升拉动替代需求,同时下游涡流纺与无纺布有望支撑粘胶短纤中长期需求,粘胶
中信建投 指出,供给侧, 粘胶 短纤行业格局高度集中且未来新增产能有限,2025年8月以来国内 粘胶 短纤行业开工率均维持在85%以上的较高水平,同时行业进入去库周期,目前库存已经接近2020年以来最低水平;需求侧,全球棉花供给预期偏紧,今年以来棉花- 粘胶 短纤价差走扩,粘胶短纤性价比提升拉动替代需求,同时下游涡流纺与无纺布有望支撑粘胶短纤中长期需求,粘胶短纤供需共振,有望迈入复苏新周期。
中信建投 | 粘胶短纤:供需共振,复苏渐进
供给侧,粘胶短纤行业格局高度集中且未来新增产能有限,25年8月以来国内粘胶短纤行业开工率均维持在85%以上的较高水平,同时行业进入去库周期,目前库存已经接近2020年以来最低水平;需求侧,全球棉花供给预期偏紧,今年以来棉花-粘胶短纤价差走扩,粘胶短纤性价比提升拉动替代需求,同时下游涡流纺与无纺布有望支撑粘胶短纤中长期需求,粘胶短纤供需共振,有望迈入复苏新周期。
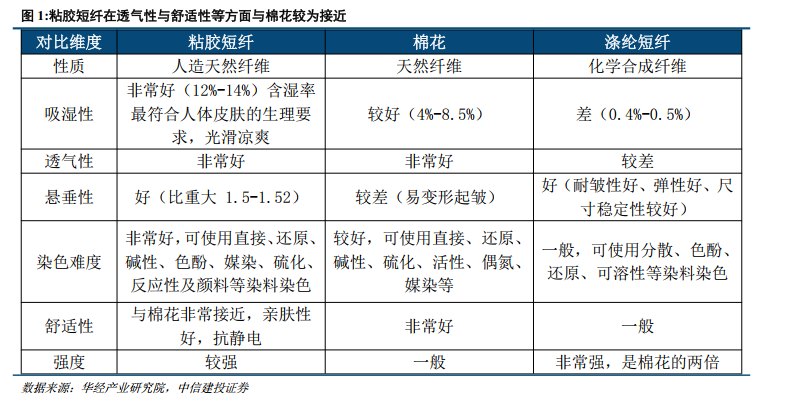
棉粘价差逐步走扩,替代需求或将驱动粘胶短纤景气上行。粘胶短纤与棉花性能相近,可实现部分替代。截至今年9月末,棉花-粘胶短纤价差已经处于2015年以来相对较高历史分位数,同时根据USDA预测2026/2027全球棉花或将经历减产去库,而国内由于政策调控和新疆地区高温影响,棉花产量存在下降预期,棉花价格中枢有望提升,进而支撑粘胶短纤的替代需求与价格上涨。从短期来看,现阶段国内粘胶短纤行业整体呈现“高开工+低库存”的景气特征。
供给侧:高集中度格局形成,行业新增产能有限。在政策引导和市场化竞争的双重作用下,2019年以后国内粘胶短纤产能逐步趋于稳定,未来规划新增产能相对有限。现阶段粘胶短纤行业格局高度集中,前三大企业市占率已超过70%,龙头企业话语权显著增强,同时反内卷背景下有望避免无序价格竞争。
需求侧:涡流纺与无纺布有望支撑粘胶短纤中长期需求向好。2025年国内粘胶短纤需求主要集中在纱线(70%)和无纺布(30%),纱线领域近年来涡流纺产能的快速扩张,粘胶短纤具备较强的加工适配性,需求有望充分受益;此外,无纺布在粘胶短纤下游需求占比呈现逐步提升的趋势,且国内无纺布产量连续两年增速超过5%,Research Nester预计2025-2037年全球无纺布行业规模年均复合增长率有望达到8.6%,因而无纺布或将成为粘胶短纤下游需求另一增长极。
投资建议:当前阶段粘胶短纤供给侧已形成“高度集中+有限新增”的新格局,需求侧存在“棉花替代+涡流纺/无纺布需求提升”的多重驱动,粘胶短纤供需共振,价格与利润中枢有望提升,建议关注具备较大粘胶短纤产能的头部企业。
(1)粘胶短纤下游需求不及预期的风险
粘胶短纤直接下游为纱线和无纺布,终端主要涉及纺织服装等行业,若下游及终端需求不及,可能会导致粘胶短纤需求下降,粘胶短纤可能面临供需失衡与价格下跌的风险。
(2)棉花与其他替代纤维价格下跌风险
粘胶短纤与棉花、 涤纶 短纤等纤维存在一定程度的替代关系,价格方面也存在一定的关联性,若未来棉花或其他替代纤维价格下跌可能导致粘胶短纤性价比下降,并最终导致粘胶短纤需求下滑与价格下跌。
粘胶短纤成本受溶解浆等原材料价格影响较大,若未来上游原材料价格大幅波动可能会使得粘胶短纤需求受到抑制,并最终导致粘胶短纤盈利能力下滑。
若发生国际贸易摩擦,可能会对于粘胶短纤以及下游纺织服装的出口产生负面影响,进而导致粘胶短纤需求下降与价格下跌。
若未来新增产能建设或投产进度超预期,可能导致行业竞争格局与供需关系恶化,并最终导致粘胶短纤价格与盈利能力下滑。